Колонка · Управление продажами
Иисус-менеджмент: когда прогноз продаж держится на вере, а не на фактах
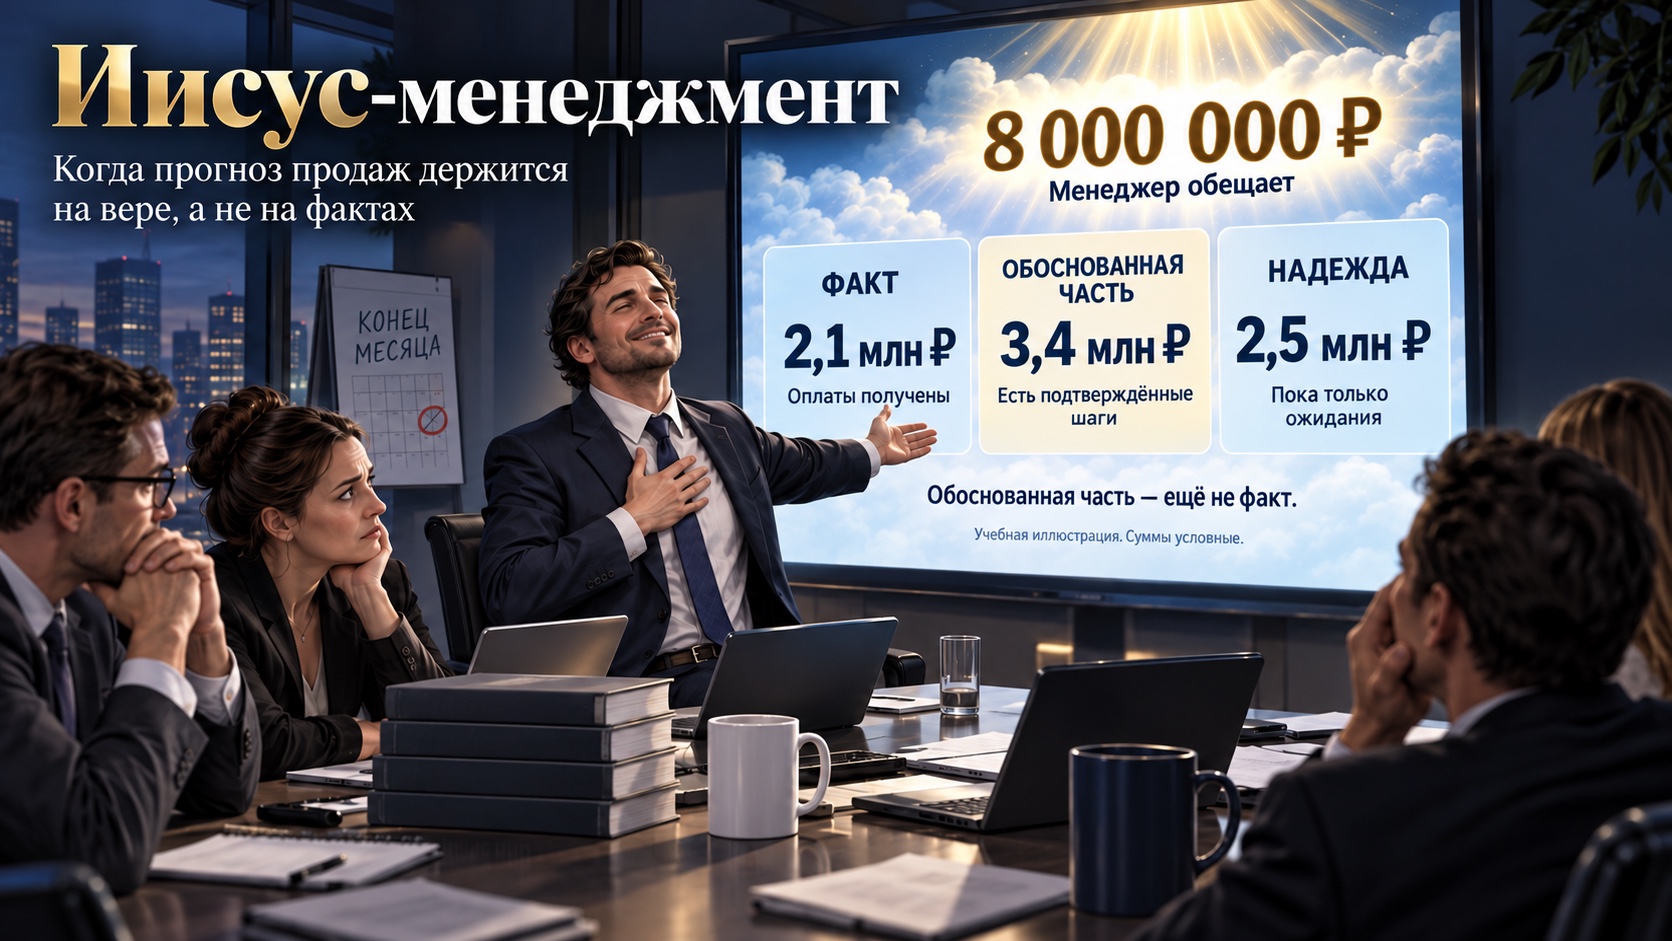
Прогноз есть, цифра в отчёте есть, а держится всё на вере: «Они же обещали. Лишь бы закрылась». Назовём это Иисус-менеджментом — шуточным названием управленческой привычки, а не научным термином и не разговором о религии. Ниже — вымышленная планёрка, условные компании и суммы, не история клиента ЛеоКонсалтинг.
Планёрка в ожидании чуда
Последняя неделя месяца, понедельник. Руководитель спрашивает: «Сколько закроем?» Менеджер уверенно отвечает: «Восемь миллионов». «Откуда восемь?» «Ну смотрите. „Альфа“ точно подпишет, они же обещали. „Бета“ сказала, что после праздников вернётся. А „Гамма“… я чувствую, что они наши». Для ясности договоримся: в этом учебном примере обсуждаем поступления денег за один календарный месяц, не сумму подписанных договоров.
В последние дни месяца отдел почти буквально складывает руки и ждёт чуда: вдруг „Альфа“ проснётся, вдруг „Гамма“ почувствует то же самое. Надеяться нормально. Проблема начинается, когда надежда приходит к собственнику в виде суммы, под которую уже распланированы закупки, найм и зарплатный фонд. Надежду в бюджет не положишь: у бухгалтерии нет такой строки.
Пять признаков прогноза на вере
Дата закрытия живёт своей жизнью. Сделка обещает деньги «в этом месяце» уже четвёртый месяц подряд. Как отпуск, который вы точно возьмёте после проекта. Перенос сам по себе не доказывает потерю сделки: важно, что изменилось у клиента и почему прежняя дата перестала быть реалистичной.
Главный аргумент — «клиент обещал». Обещал позвонить, посмотреть, вернуться на следующей неделе. Это полезная информация о разговоре, но ещё не подтверждение бюджета, согласования или даты платежа.
Прогноз в начале месяца подозрительно равен плану. Совпадение? Возможно. Проверить всё равно стоит: план — желаемый результат, прогноз — оценка по доступным сведениям. Если они равны, у каждой ожидаемой оплаты должно быть основание, а не только желание не расстроить руководителя.
Последняя неделя превращается в распродажу. План пытаются вытянуть скидками и особыми условиями. Это не всегда ошибка, но уступки нужно считать: дополнительная выручка и вклад сделки в результат — разные вещи.
Никто не помнит прошлый прогноз. В начале месяца обещали восемь, в конце получили три, а исходный отчёт уже перезаписан. Новый месяц, новая вера. Эти признаки — не диагностическая шкала: ни два совпадения, ни все пять не доказывают причину. Они дают вопросы для проверки, не приговор команде.
Почему хорошее намерение превращается в красивую цифру
Один возможный механизм — ошибка планирования. В исследовании Buehler, Griffin и Ross 1994 года участники слишком оптимистично оценивали сроки ряда собственных учебных и повседневных задач. В одном из исследований студенты прогнозировали завершение выпускной работы; средний фактический срок оказался больше даже средней пессимистической оценки. Это описательное сравнение средних: разница с пессимистической оценкой не достигла статистической значимости. Авторы также изучали, какую роль играют сценарии будущего и сведения о прошлом опыте.
Но исследование не об отделах продаж. Оно не доказывает, что конкретный менеджер завысил прогноз именно по этой причине, и не даёт коэффициент поправки для B2B-сделки. Практический вопрос скромнее: чем наш рассказ о будущем подтверждается и что происходило с сопоставимыми сделками раньше? Это применение идеи для проверки, не доказанный рецепт роста продаж.
Возможна и организационная причина. Представим правило: за честное «будет четыре, а не восемь» ругают сразу, а за обещанные восемь и полученные три — потом, и то не всегда. Такая система может поощрять удобный ответ. Это гипотеза для проверки по решениям и разговорам, не вывод из исследования 1994 года и не утверждение обо всех компаниях. Люди могут молиться не потому, что глупые: иногда они просто быстро учатся, какой прогноз безопаснее произнести.
Три корзины вместо одной красивой суммы
Предлагаю не запрещать надежду, а вынести её в отдельную строку. Для начала выберите одну метрику и период. Здесь это оплаты за месяц. Если вам нужны подписанные договоры или признанная выручка, составляйте для них отдельный расчёт. Подписанный договор не становится оплатой только потому, что нам очень хочется.
Факт — деньги уже поступили в выбранном месяце и сверены с источником оплат. Каждое поступление учитывается один раз. Возвраты и корректировки отражаются по заранее согласованным правилам отчёта. Нельзя прибавлять к поступлению полную сумму того же договора второй раз.
Обоснованная часть — ещё не полученные деньги по сделкам с проверяемыми основаниями ожидать оплату в этом месяце. Что осталось согласовать, кто принимает решение, каков порядок платежа, какой следующий шаг подтвердил клиент и укладывается ли цепочка действий в оставшийся срок? Встреча и присланные реквизиты могут быть признаками движения, но по отдельности не делают поступление обоснованным.
Надежда — возможности, по которым оснований пока недостаточно: «обещали», «чувствую», «они обычно покупают к концу года». Это не мусорная корзина и не повод бросать клиента. Это честная маркировка неопределённости. Каждая ожидаемая сумма находится только в одной из двух незавершённых корзин и после поступления переходит в факт, а не остаётся во всех трёх.
Три корзины — предложенный способ обсуждения, а не статистическая модель. Даже вся обоснованная часть может не реализоваться в срок. Сумма корзин показывает состав рассматриваемых денег, но не равна надёжному прогнозу поступлений. Если значительная часть держится на надежде, вопрос не «кто виноват?», а «какие решения нужно пересмотреть уже сейчас?».
Пять вопросов, которые возвращают с небес на землю
Что клиент сделал за последнее время? Не только что сказал: согласовал условия, подключил нужного участника, подтвердил порядок оплаты. Две недели могут быть удобным окном для разбора, но не универсальным нормативом для любого цикла сделки.
Какой следующий шаг согласован и на какую дату? «Ждём ответа» шагом не считается — это молитва. Нужны действие, участники и срок, а не задача менеджеру «напомнить ещё раз» без договорённости с клиентом.
Кто принимает решение и как устроено согласование? Если наш контакт говорит «сам всё решу», это повод уточнить его полномочия, а не объявлять его бесполезным. Закупка может идти через несколько ролей; важен понятный путь к решению и оплате.
Что может помешать оплате в этом месяце? Если ответа нет, неопределённость не исчезла. Возможно, её ещё не обсуждали. Нужны проверяемые зависимости, а не обязательный список страшилок.
Сколько раз переносили дату и какие новые сведения появились? Третий перенос — повод пересмотреть основания, а не автоматическое правило закрыть сделку или перенести её в надежду. Смысл вопросов — понять ситуацию, не поймать менеджера на неверии.
Та же сумма — другой разговор
Вернёмся к вымышленным восьми миллионам. В этом примере факт — 2,1 млн ₽ уже полученных оплат. Обоснованная часть — 3,4 млн ₽ ещё не полученных денег: по этим возможностям проверены оставшиеся согласования, условия платежа и ожидаемые даты, но деньги ещё не поступили. Надежда — 2,5 млн ₽ без достаточных оснований ожидать поступления в этом месяце.
Арифметика верна: 2,1 + 3,4 + 2,5 = 8 млн ₽. Но 8 млн — не прогноз, полученный простым сложением. И 5,5 млн, сумма факта и обоснованной части, — не гарантированное поступление и не оценка с установленной вероятностью. Чтобы оценить ожидаемый результат, нужны сведения о неопределённости и проверка на собственной истории. Данные примера не позволяют назначить такую вероятность.
На исходной планёрке осталась последняя неделя, а не три недели для спасения месяца. Теперь хотя бы видно, какой результат уже есть и где остаются неизвестные. Можно проверить зависимости, оценить допустимые действия и предупредить собственника о разрыве. Выдавать скидку ради красивой суммы необязательно; сначала надо понять её экономику.
Если начать такой разбор в начале следующего месяца, времени на решения будет больше. Но сама форма отчёта не создаёт ни продаж, ни денег. Она помогает заметить, какие предположения скрывались за одной уверенной цифрой. Решение всё равно принимают люди, а не судьба.
Сверяйте прогноз с фактом, а не переписывайте прошлое
Сохраните исходную версию прогноза с датой, выбранной метрикой и периодом. В конце месяца сопоставьте её с фактическими оплатами; отдельно посмотрите, что реализовалось из каждой незавершённой корзины. Не заменяйте прогноз начала месяца последней удобной версией: иначе проверить качество оценки невозможно.
Одного месяца мало для вывода о стабильном завышении. Сравнивайте несколько сопоставимых периодов, учитывайте состав сделок, длину цикла и влияние крупных платежей. Если прогноз регулярно ошибается, проверяйте основания оценки, а не вводите универсальную поправку «минус треть» для любого менеджера. Методы измерения ошибки и калибровки разобраны в отдельном материале о точности прогноза.
Отделите качество оценки от выполнения плана и от соблюдения договорённостей. Честный прогноз ниже цели не должен сам по себе становиться проступком. Это не отменяет ответственности за работу с клиентами или сознательное искажение данных. Если за любую неудобную правду ругают, руководитель сам заказывает молитвы.
Верить в людей — не значит верить любой цифре
Верить в своих менеджеров правильно. Строить на одной вере бюджет нельзя. Вместо запрета надеяться попробуйте простую дисциплину: отделять уже полученное от ожидаемого, показывать основания и неизвестные, сохранять прогноз и потом сверять его с фактом.
Юмор здесь направлен на управленческую привычку подменять сведения желанием, не на людей или религиозные убеждения. Три корзины не лечат бизнес сами по себе и не гарантируют точность. Зато они позволяют задать неудобный, но полезный вопрос: сколько в нашей красивой сумме фактов, а сколько — «лишь бы закрылась»?
Источники и ограничения
В исследованиях собственных задач участники давали чрезмерно оптимистичные оценки сроков; изучались сценарии будущего и использование прошлого опыта. Один из примеров — завершение выпускной работы.
DOI: 10.1037/0022-3514.67.3.366. Проверены аннотация и Study 1/Table 1 в университетской копии, не весь текст. Разница фактического срока со средней пессимистической оценкой в Study 1 не достигла статистической значимости. Исследование не о B2B-продажах, не подтверждает причины ошибок конкретной команды и не проверяет предложенные здесь три корзины. Его результаты не позволяют назначить вероятность оплаты, универсальный коэффициент поправки или обещать эффект внедрения.